 决战时空
3 条动态
恒生指数 与恒指期货 恒生指数上周四天跌了近千点。顶底精确对应 回头看。8.12日早上我文章的标题是:“恒生指数 技术分析3.0粉色5,见证顶底对应 顶底存在精确的数学关系”当时给的结论如下:“简单说恒生指数昨日下跌是60分的b浪高点的下跌,由当下波粉5确认;变成历史波后,对应的低点时间是8.14日下午以及8.17日早盘(星期一)”实际的情况是 恒生指数 昨日 8.14日的最低点发生在15:30分。因为60分恒生指数 粉色5在8.14 日 14:30日分,预测时 我没必要那么精确(临近我可以用更小的周期精确),就写了8.14日下午以及8.17日早盘。恒指期货是全世界交易最活跃的期货合约之一,目前一张单 大约11万左右港币,一个点50港元,跌千点,对应5万港币。你算一算收益。那些总造谣我期货爆仓的小瘪三闭上你的臭嘴,说点别的还有人信。比如命带桃花,在公园跳广场舞啥的,都有可能是真的,哈哈。确定+杠杠等于暴利。当初我来股市不是来爆仓的,是为草根逆袭,东山再起的。技术分析3.0一个粉色5,一招绝,就能让我立于不败之地。附录8.12日文章链接。当今你能所见那个系统能实证顶底存在精确的数学关系,技术分析3.0能,恰恰是技术分析的希望,草根逆袭的希望。
市场下周才进入小时级别衰竭。级别划分非常重要。股民涨的时候希望买就好了,跌的时候卖了就好了。其实是没搞清级别。你看我8.11日以及8.13日早上关于调整的级别我定义的非常清楚,不是所有的下跌你都要躲过,不是所有的上涨你都在其中,更何况,重仓大进大出的。搞清楚涨跌的级别非常重要。技术分析3.0对推动与衰竭有严格的定量标准,直接就划清了级别。市场在衰竭阶段,你赚的的已经不是指数的钱,是分化的钱,这里面的学问更大。市场下周才进入小时级别衰竭。在本周一,我直接说了本周没有重要时间。忽略了期间小级别的涨跌,但不是我不知道,恰恰因为我知道才忽略的。没有背后的小时级别支撑,市场调整不会这么温柔。注意本周我直接用技术分析3.060分钟级别的粉5,说了恒指指数的涨跌,截止今日3点收盘恒生指数走势还在相对低位,符合预期。今日上证指数分时低点,是15分粉色5。神奇的粉5。本周粉色5基本涵盖了本周每天分时各个级别的高低点,技术分析3.0粉5超级周。哈哈,拿捏。点赞不费电,点赞啊。哈哈。
8.14日 买在推动 卖在衰竭!跟随趋势,从容不迫。看我昨天早上的文章推动与衰竭。技术分析3.0严格定义了推动与衰竭,以及所在的级别。昨天是30分钟周期进入了衰竭周期。买在推动,推动的标志就是突破,你看我8.5日 早上的文章,直接谈到那日3847的突破。突破就是突破,技术分析3.0用持续时间,用特定的时间特定的价格表现,直接解决掉真假突破问题。8.5日与8.11日我两次用了这个标题发文,一个说突破,一个说衰竭。卖在衰竭,看我8.11日 早上文章,在市场还在8.10日收阳高潮时 我直接谈到了8.11日跌破3938的问题。用的是5分钟b浪。b浪就是衰竭。从交易策略上说,最佳的买点是突破,最佳的卖点是衰竭,次之才是抄底逃顶,因为前者更容易把握,更容易进行趋势跟随,从容不迫。这也是为什么今年5.13日那里我用技术分析3.0日线绿13 预判了高点但依然继续炒,直到6底7月初 b浪高点,强调了c浪c的风险。回顾一下,5月中旬以后你不参与市场,当时的情况是由于分化,会是妥妥的踏空的感觉。我从来不标榜那时套了顶,那时逃顶事后看正确,事中,实战时意义不大,因为分化。用波浪理论说,买在三浪主升(突破)卖在b浪衰竭。重要的是定义清楚级别。技术分析3.0 严格量化了这个级别标准。买在推动 卖在衰竭。
 咸人丙
1 条动态
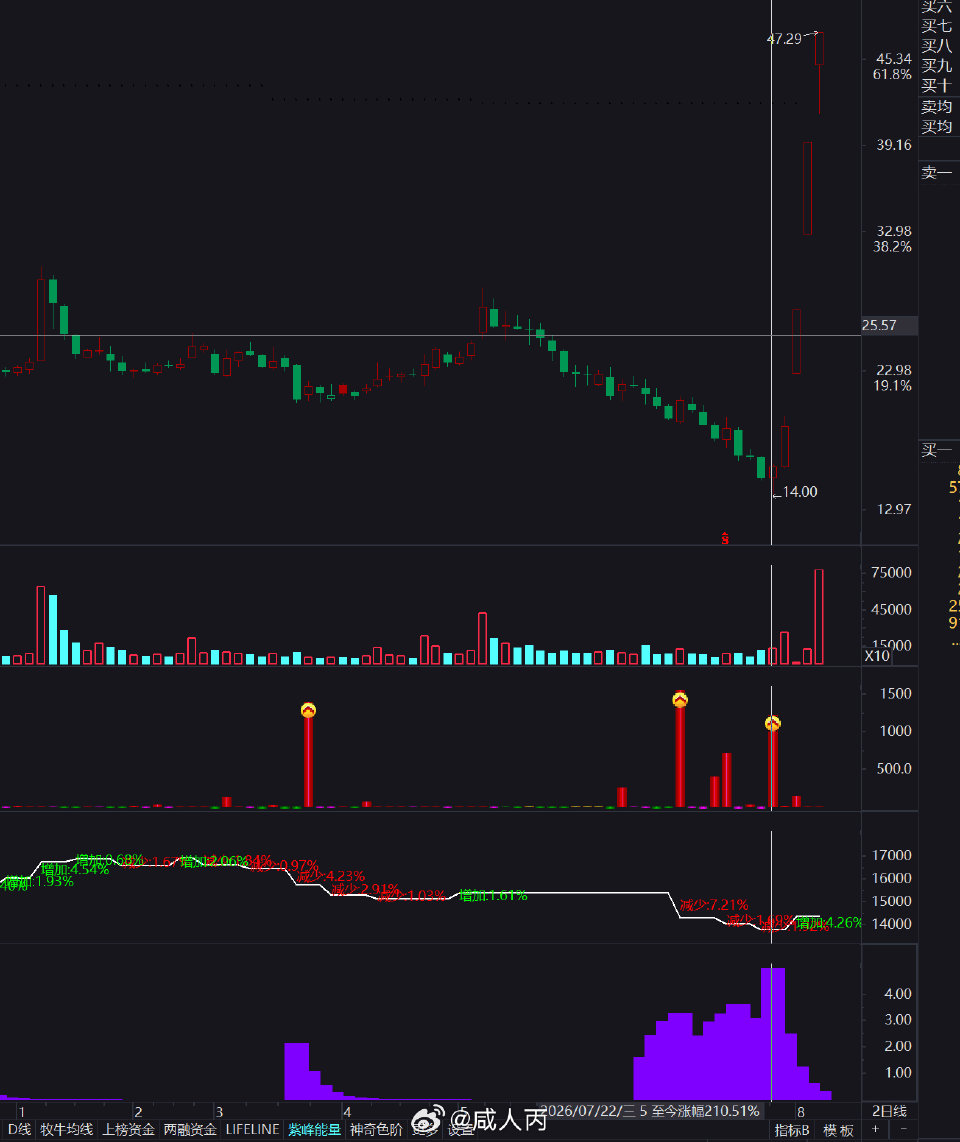
密集的筹码能量。重视筹码。
 lymdz股市预测
2 条动态
投资股票即投未来。回顾历史,预知未来
引用:@罗振宇:《文明之旅》公元1118年完整版正片:宋徽宗“联金灭辽”有错吗?#文明之旅# #历史# #罗振宇# #文明# 罗振宇的视频
投资股票即投未来。回顾历史,预知未来
引用:@罗振宇:《文明之旅》公元1117年完整版正片:宋徽宗为什么崇信道教?#文明之旅# #历史# #罗振宇# #文明# 罗振宇的视频
 陈同辉-宏观策略
10 条动态
投研笔记----生益科技2026年H1半年报分析
赞 5
投研笔记----贵州茅台2026年H1半年报分析
赞 5
投研笔记---2026年7月金融统计数据解读
赞 4
投研笔记---Applied Materials(AMAT.O)FY2026 Q3 深度报告
赞 3
2026-08-14(周五)复盘报告

赞 3
投研笔记----中富电路26年H1 分析报告
赞 4
这周的市场,和上周完全不同,上周的市场呢,属于那种,每天可以闭着眼睛赚大钱,而这周,感觉,每天都在刀口舔血,还得亏钱。
这种微观上的感受,其实是市场生态的真实反馈。
当你有这种感觉的时候,就要保持克制,低仓位,或者索性休息。
市场方向不明,只能继续保持克制了
投研笔记----闪迪 Sandisk(SNDK.O)2026投资者开放日「Sandisk In Focus」全解

赞 5
投研笔记---宏和科技 2026年半年报:结构切换 × 涨价,织机瓶颈下的"存量最优解"
 lemon1688
1 条动态
【AI与金融科技】Anthropic拟秋季以2万亿估值上市,或成史上最大IPO,预计年底年化营收达1000-1200亿美元;DeepSeek API大幅涨价,旗舰模型deepseek-v4-pro高峰时段每百万tokens输出升至27元(涨350%),8月17日生效;DeepSeek Harness开发者预览版以MIT协议开放测试;支付宝AI版"阿宝"鸿蒙版开放测试;谷歌推出Gemini 3.7 Flash模型;阿里Qwen开放首个Max规模权重模型Qwen3.8-2.4T;闪迪投资者日目标2028-2030年非GAAP毛利率约80%;OpenAI收入年化规模IPO前或突破400亿美元。
 价值缠绕
6 条动态
(无新动态)
(无新动态)
(无新动态)
机构投资者决定市场走向。看周边的散户的行为和心态,其实指导意义不大。
机构投资者在泡沫期,大多不会分散风险,而是为了短期业绩,会选择集中仓位追高。所以行情逆转时,这些玩家同时选择夺路而逃,是泡沫突然破灭的直接原因。
赞 10
分享图片
赞 35
上涨14.03%,今天有望20%大号涨停//@价值缠绕:非常强势,上涨9.7%//@价值缠绕:MLCC、电感、电容等元件方向,大家可以重点关注一下这个股
引用:@价值缠绕:分享图片
非常强势,上涨9.7%//@价值缠绕:MLCC、电感、电容等元件方向,大家可以重点关注一下这个股
引用:@价值缠绕:分享图片
8月 7 日伯里通过其 Substack 付费专栏披露,他以约 212 美元的价格直接裸空AI 云服务商 Nebius,并称该仓位 “规模相对更大”,看空逻辑是其表外租赁负债过高、GPU 折旧被严重低估。
8月12日,Nebius发布超预期的财报,Nebius单日大涨近 30%,盘中最高冲至 260 美元以上,触发市场中小规模空头连环平仓,形成短期逼空行情。
他持有的裸空AI股交易,加上之前做空英伟达、QQQ等,据计算已造成上亿美元损失。
甚至有传言说,伯里已经收到了margin call,面临爆仓。
核心结论:6英寸磷化铟衬底70%-75%良率已跨过高端量产门槛,足以支撑云南锗业享受“AI光模块上游国产替代”估值溢价;但当前股价已充分反映乐观预期,仅适合将磷化铟业务兑现作为核心跟踪线索的投资者配置,不适合作为低估值资源股长期持有。
若后续良率稳定、6英寸产品收入占比提升、长单顺利转化为高毛利利润,当前溢价具备消化空间;若良率仅停留在小批量阶段、长单毛利不及预期或锗主业继续拖累现金流,高估值将面临回调压力。
- 技术成熟度:已具备商业化量产基础
官方公告确认,控股子公司鑫耀半导体拟实施高品质磷化铟单晶片建设项目,扩建后总产能达年产45万片(折合4英寸),其中包含6000片6英寸产线,项目建设期18个月。公司公开表述磷化铟良品率处于持续提升过程中,产品质量及良率已达国内领先、国际先进水平。
市场及行业跟踪数据显示,鑫耀6英寸磷化铟衬底良率稳定在70%-75%,部分批次可达80%以上,已通过华为海思、中际旭创、光迅科技等头部客户认证,实现批量供货+2。对比海外龙头日本住友92%-95%的6英寸良率,云南锗业仍有差距,但已远超国内<5%的6英寸衬底国产化率,具备明确的国产替代价值。
维度
判断
良率70%-75%
已跨过高端衬底商业化门槛
可支撑“国产替代核心资产”估值溢价
6英寸占比
公告明确首批6英寸产能仅6000片,占扩产总规模比例极低
短期收入贡献有限,不能按全产能6英寸测算利润
客户认证
化合物半导体客户认证周期通常为数月至1年以上
长单落地是技术被下游接受的强验证信号
国际对比
海外龙头6英寸良率达92%-95%,且具备更稳定的高端客户群
云南锗业仍处追赶阶段,良率稳定性决定毛利率上限
该良率水平足以支撑估值溢价,但不足以单独支撑当前全部市值,需后续订单、产能、毛利率数据持续验证。
- 业绩验证:磷化铟业务已进入兑现期
2025年公司基本面承压:全年营收10.66亿元,同比增长38.89%,但归母净利润仅2014.6万元,扣非归母净利润亏损680.7万元,经营活动现金流净额-1.87亿元,传统锗业务盈利质量偏弱。
2026年上半年业绩出现明确拐点:预计归母净利润5500万-8000万元,同比增长148%-261%;扣非净利润5200万-6700万元,同比增长576%-771%。增长核心驱动为下游高速光模块需求提升带动化合物半导体材料销量、均价双增,同时产能利用率提升带动成本下降+1。
更关键的硬验证是2026年7月子公司鑫耀签订5.70亿-8.55亿元磷化铟晶片长单,履约期为2026年8月至2027年12月,合同金额占2025年全年营收的53.48%-80.23%+1。该订单直接证明公司磷化铟产品已获得下游头部客户批量认可,技术突破已转化为实际商业收入。
- 估值水平:已充分反映乐观预期
截至2026年8月13日,公司总市值约654.49亿元,TTM市盈率约3435倍,市净率约44.55倍;近一年涨幅达330.64%,近一个月仍有11.06%涨幅。当前估值已完全脱离传统锗资源周期股的定价逻辑,完全按照“AI光模块上游核心材料平台”进行重估。
机构预测2026-2028年公司归母净利润分别为3.34亿元、11.17亿元、16.82亿元,对应EPS分别为0.51元、1.71元、2.57元;按当前股价测算,2026年PE仍达185倍,2027年约55倍,2028年约37倍。估值消化高度依赖2027年利润兑现,若磷化铟收入、毛利率或订单执行不及预期,估值回调压力较大。
- 长期持有核心跟踪信号
长期持有逻辑成立的前提是磷化铟业务从“题材验证”进入“利润持续释放”阶段,需重点跟踪以下信号:
跟踪维度
强化长期持有逻辑
削弱长期持有逻辑
良率
6英寸良率稳定在75%以上,并向80%+爬坡
良率波动大,6英寸仅小批量,稳定出货依赖小尺寸产品
订单
长单按期交付,且持续签订新长单
合同执行延期,客户结构不透明,收入确认低于预期
毛利率
化合物半导体毛利率持续提升,带动整体毛利率上行
铟等原材料涨价吞噬利润,产品降价或良率不足压低毛利
收入结构
化合物半导体收入占比显著提升,成为第一增长曲线
传统锗业务仍拖累利润,磷化铟占比提升缓慢
现金流
经营现金流转正,存货和应收款周转改善
扩产持续占用资金,利润增长但现金流未同步改善
竞争与IP
扩产顺利,客户认证持续扩展至海外或更多头部厂商
知识产权争议、人员流动或新进入者压低行业估值溢价
公司官方明确提示,磷化铟产品认证周期通常为数月至1年以上,产品价格受供需关系影响存在不确定性,原材料高纯铟、高纯红磷均需外购,以上因素将直接影响长期持有逻辑的稳定性。
- 风险边界
估值透支风险:当前PE、PB及近一年涨幅均处于历史高位,已提前反映2026-2027年磷化铟业务的高增长预期,任何业绩不及预期都可能引发大幅回调+1。
6英寸产能占比偏低风险:公告显示首批6英寸产能仅6000片,占总产能比例极低,短期利润贡献主要来自2-4英寸产品,不能按全产能6英寸的高毛利测算业绩。
传统业务拖累风险:2025年材料级锗产品毛利率仅4.32%,存货跌价、应收账款回款、经营现金流等问题仍可能侵蚀磷化铟业务带来的利润增量。
行业竞争风险:若海外厂商产能恢复、国内新玩家良率快速提升,或硅光/薄膜铌酸锂等技术路线替代加速,磷化铟供需缺口及价格弹性可能低于市场预期。
一句话总结:70%-75%的6英寸磷化铟良率是真实的产业突破,叠加大额长单落地,足以支撑公司享受高端半导体材料估值溢价;但长期持有需以订单交付、毛利率、现金流为核心验证指标,不能仅依赖技术标签。当前更适合按“高波动成长股”配置,而非低估值长期持有。
要不要继续拆解这5.7亿-8.55亿元长单在不同毛利率假设下,对云南锗业2026-2027年净利润和合理市值区间的具体影响?
评论 0