 决战时空
3 条动态
8.27 日 今日星期四。以及8.28日 。8.27日这个时间8.17 日早上我就给过,技术分析3.0 绿 13所在的时间,当时我更强调了8.18日的重要性,关于8.18日我这样写道:“重要在于自低点上升以来的主要上升部分且用技术分析3.0看确定的上涨部分预计即将完成。”就预测而言,为了考虑更长一点的短期趋势,我要考虑比较8.18日与8.27日 两个时点在短期趋势的位置,加上我对8月总体走势的第二句话,连起来,这里面是有逻辑的,你想一下,我看的可不是一步。才有了本周一我对本周的看法。自己去看。8.27日 关注14点左右,8.28日关注13:30分左右,昨日14:30分当下波出现了123*青1黄2青3,变成了历史波对应的时间就是8.28日 13:30分,最近我讲过这个序列以及应用条件,其后容易下跌且力度较大。你根据当时盘面是否符合我给的条件自己判断一下。我出去旅游了,明日不看系统了,所以今日提前给了8.28日的预判。别说提前一天,提前100年也一样。技术分析3.0自动生成的时间窗我设计时,统一提前一个多月。看见未来。
市场很脆弱,经不起风浪。渣男异动走强,国证2000相对走弱。看我今早我动态关于国证2000的。市场的上涨中位数是负的,今早我给的时间是次高,随后就跌下来再也没上去。看国证a指,创业板,国证2000,更明显。市场很脆弱,经不起风浪。明日凌晨英伟达公布季报。一个公司牵动全球市场,这本身就不正常。这玩法怎么能持久。
8.26 日 风不来,别总想着飞。今日关注11:15分左右。市场正在运行我本周一说的冲高部分。分化严重 目前沪深300 基本已经实现了二次探底,这个指数是市场的估值价值中枢,短期国证2000 较强,这个指数对真正的趋势方向不起决定性作用,而且有助涨助跌的作用,主要是liang化深在其中。你要当心这个指数补跌。市场分化严重,有的还在创新高,如红利指数,逆趋势而动,跷跷板,对与错?是与非?屁股决定脑袋,冷暖自知。我7.20日以后还反复强调过这次你站在未来不同时点上看对错都一样。没给任何仓位建议。只是预判了期间的涨跌节奏。
我旅游出去几天,市场还是那样,我明天还走。从纯消费的角度,旅游更省钱,炒股就未必了,勤奋与收获在资本市场可不成正比。风不来,别总想着飞。
 咸人丙
3 条动态
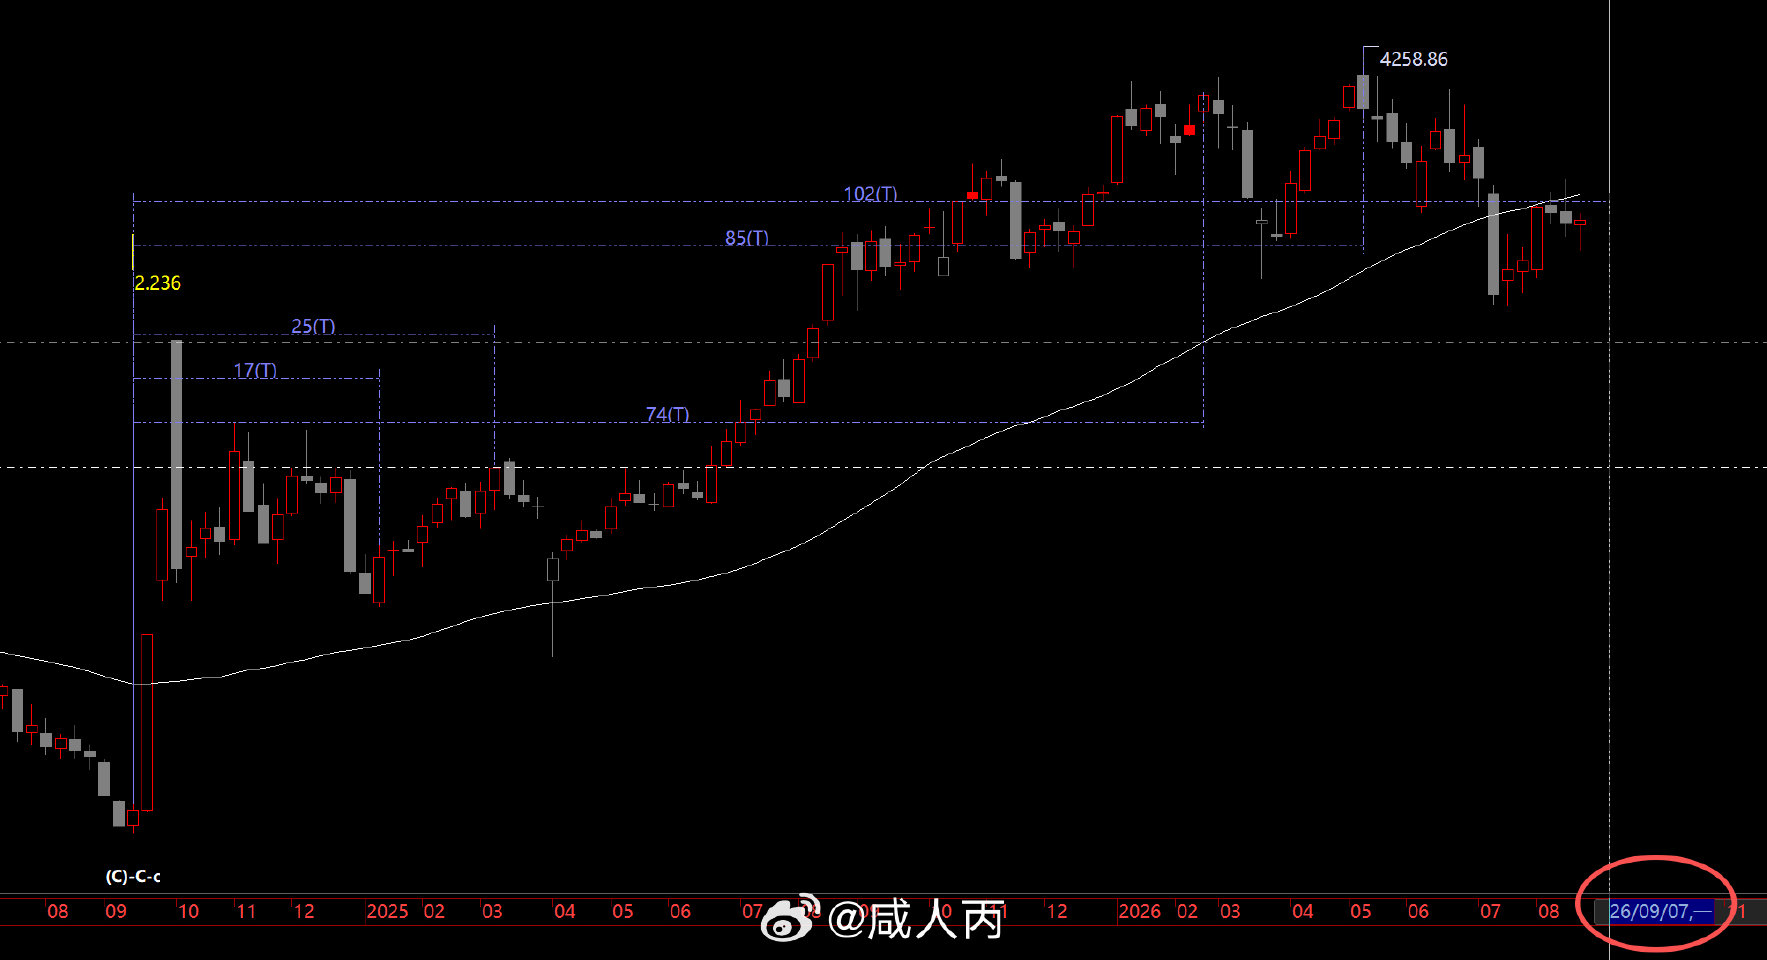
24年9.18--26年2月24 上证的主升阶段,运行74周,作为周期取点的起点和终点,按照波浪比率生成的时间周期,从左向右顺序:0.236;1/3;非线性比率;1.382;周线最后一个时间落在9.7那周。由于有重要会议在10月,不能太早发动行情,到那个节骨眼再调整就不好了。9月中旬前,就是复杂震荡。下不深,上不高。没有必要天天都要死磕交易吧。垃圾时间,多花时间修修屋顶,补补锅底,系统多学习学习,少沉浸在沮丧,后悔这种于事无补的情绪中。
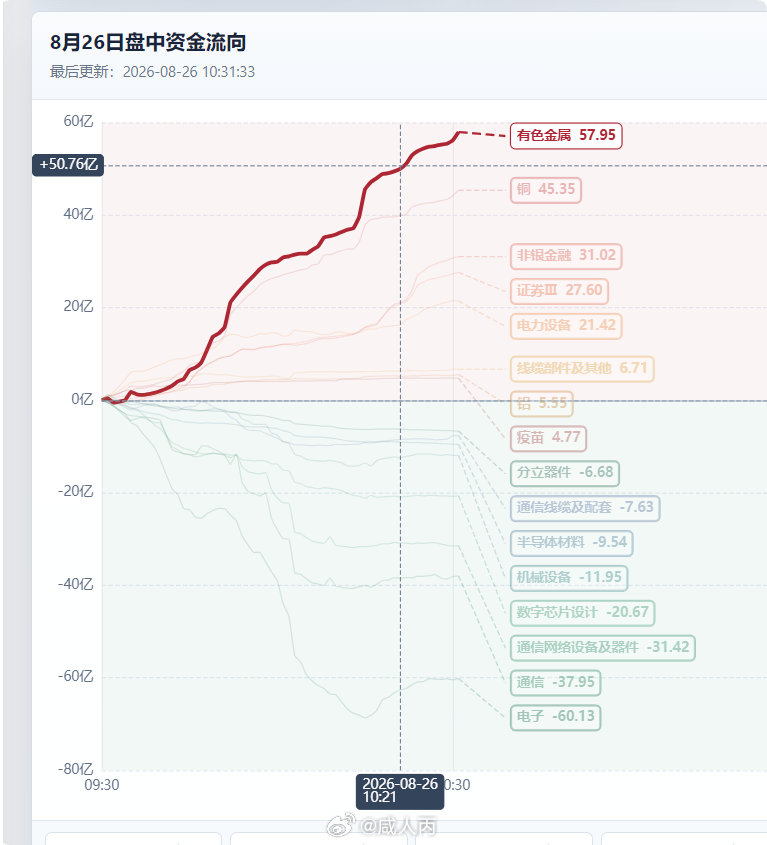
市场不会重回拥挤交易ai BOM,与时俱进的轮动是平衡修复期的主题。死得更快才会去重回千军万马过独木桥。监管和市场主要参与者都不会这么想。
复制7.22号以后的震荡整理,缩量反弹,15分钟一渡赤水。
 lymdz股市预测
2 条动态
警惕这里的反弹高点。
昨日普遍反弹,今日继续,市场将分化。//@lymdz股市预测:按照预测图运行,昨天的1分钟与今天5分钟、15分钟低点没有形成共振,所以这里的反弹力度有限。
引用:@lymdz股市预测:我发表了头条文章:《2026年7月份预测回顾和8月份预测及应对策略》
头条文章全文(阅读数:10974):2026年7月份预测回顾和8月份预测及应对策略
7月份整体情况还是复杂的,期间做了很细的预测和应对,重心放在个股上面。7月预测探底3927附近然后震荡向上,实际探底过程延后,在半导体科技类带动下,下跌幅度也遇恐慌出现极端情况,探3741低点后才起稳震荡,行业分化严重,大盘涨跌节奏预测正确。
个股方面,市场分化严重,半导体正如预测从7月1日日线高点持续大跌,而吃的一类酒水餐饮零食消费类、包括药类整个7月都震荡向上反弹,延续了6月份的预测成果。7月份关注的生物制药、养殖消费类、T+0类都实现持续反弹。恒生科技在6月26日确认最低点后稳步向上,相对获利较好。当时6月26日最低点时,说实在的我是犹豫要不要公开说的,后来再三考虑,信我的V+用户会信,不信的人即便你告诉他,他也不会信,所以还是公开说了最低点,也成为了经典中经典。7月重要的是通过时空动态平衡系统分时共振选股,7月13日、21日、23日、29日成功抄底4只个股。7月7日中东土豪沙特PK不成功,观察3天创新低0.001被踢出观察对象。6-7月是个股风格切换分水岭,重点回顾一下半导体的预测与确认过程,看附图。
8月份预测及应对策略已出。年度预测跟踪8月1日已经单独发送年度V+用户。订阅年度V+用户同时享有全年每个月V+用户权益。
附图:7月预测图、7月预测回顾、半导体的预测与确认过程、8月份预测及应对策略。
8月份预测及应对策略:8月份非常重要,你一定要看。重要的话只说一次,爱听不听。8月整体呈现震荡探底到8月12日,从3741看这里又是震荡向上。到月底目标高度4150,主要还是看科技类反弹力度,以时间为主。8月底这个高点非常重要,是日线、120、90、60分钟级别共振高点。
个股分类区别对待,半导体科技类自7月1日下跌以来,目前各个分时运行在各自下跌周期内,会有各周期内反弹,短期内没有共振低点时间。超跌低位股反弹回落后将继续反弹。金融证券板块超跌按照预测低点启动反弹。
因为各板块不能形成低点合力,重点还是关注盘中确认分时共振个股低点。
(以下内容仅V+会员可见)
赞 9
 陈同辉-宏观策略
15 条动态
投研笔记---德业股份(605117)2026年半年报深度解读

赞 4
$NVDA 首席财务官谈内存、供应和利润率:
“我们正经历内存市场的极端定价状况。价格上涨的幅度超出了我们之前的预期,并且明年还将进一步上涨。”
Nvidia 预计供应至少到 FY28 财年末仍将是一个瓶颈。
毛利率:
Q3:74% ±50 个基点
Q4:底部为 71%-72%
FY28:稳定在 72%-73% 左右(预计 74%)
“随着 Q1 执行的价格上涨生效。”
“如今的内存短缺在很大程度上是由 AI 建设本身驱动的……内存供应收紧是推动我们自身增长的同一需求激增的症状。”
$NVDA 指引明年收入增长至少 70%。华尔街预期是 44%
赞 16
投研笔记--亨通光电(600487.SH)2026年半年度报告深度解读

赞 2
投研笔记---英伟达 FY2027Q2 财报解读
赞 3
投研笔记---铜冠铜箔(301217.SZ)2026年半年报深度解读

赞 2
NVIDIA 的 $NVDA 首席财务官刚刚表示:
“我们已与我们广泛的供应商网络合作,确保获得未来几年满足需求所需的关键组件。我们的承诺从上季度的 1190 亿美元增加到 2790 亿美元,主要与内存采购有关。”
5万亿美元的公司,业绩还能同比翻倍,这在以前是不敢想象的
投研笔记---立讯精密(002475.SZ / 02475.HK)2026年半年报深度解读

赞 2
投研笔记---深南电路 2026 年中报解读

赞 1
投研笔记---苏州联讯仪器(688808.SH)2026年半年度报告深度解读

赞 2
投研笔记---芯碁微装(688630.SH / 9630.HK)2026年半年报深度解读

2026-08-26(周三)收盘
投研笔记---石头科技(688169.SH)2026 年半年报深度解读
投研笔记---英维克(002837.SZ)· 2026年半年报深度解读(更新)

赞 5
 lemon1688
7 条动态
加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人等新兴支柱产业,推动量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信等未来产业成为新的经济增长点。
引用:@央视财经:【工信部:#未来五年加快打造新兴支柱产业# #未来产业成为新的经济增长点#】8月26日,国新办举行 “开局起步‘十五五’”系列主题新闻发布会,工业和信息化部相关负责人介绍全力抓好“十五五”规划实施、加快推进新型工业化有关情况。发布会上介绍,我们将着力优化产业结构,统筹推进传统产业改造升级 …
财联社8月26日讯(记者 林坚)8月22日至25日,《人民日报》连续刊发四篇署名“钟才文”的评论文章,迅速成为资本市场与政策研究领域热议的焦点。
财联社注意到,四连评中对逆周期调节的部署覆盖财政、货币、协同机制多个维度:财政端要加快支出与债券资金使用进度、尽快形成实物工作量,兜牢基层“三保”底线;货币端保持流动性充裕,推动社会融资成本低位运行,结构性工具定向支持扩内需、科创与中小微企业;同时强化财政金融协同,涉及企业生产经营的重大政策调整将设置合理过渡期,稳定市场预期。
#宇树上市5日股价跌46%几近腰斩#
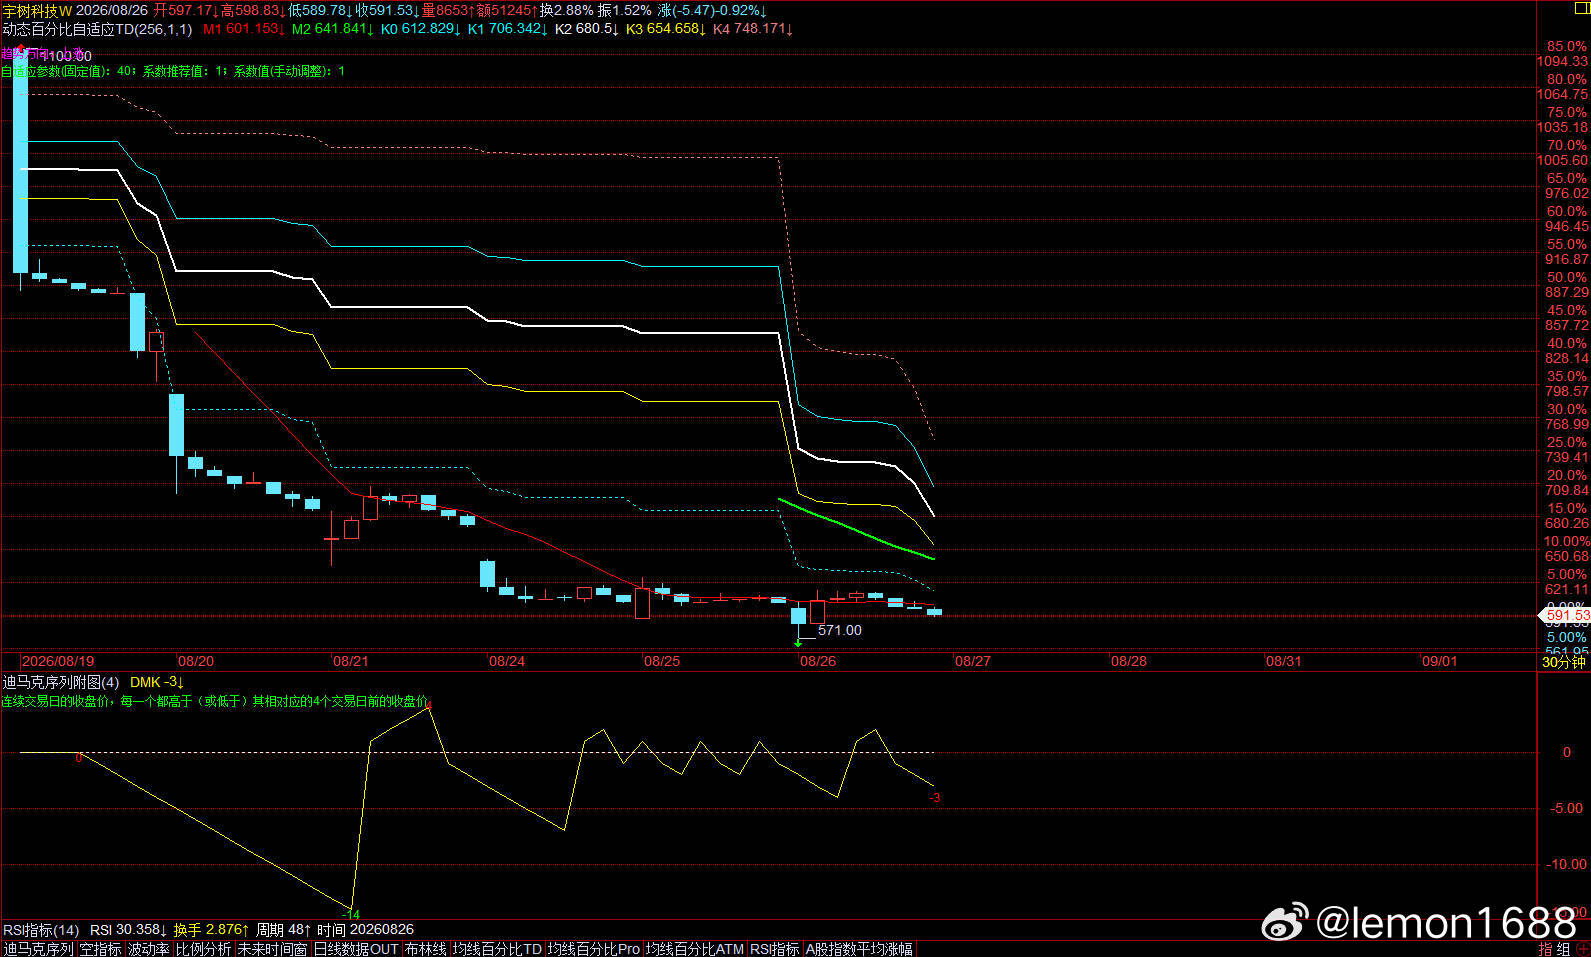
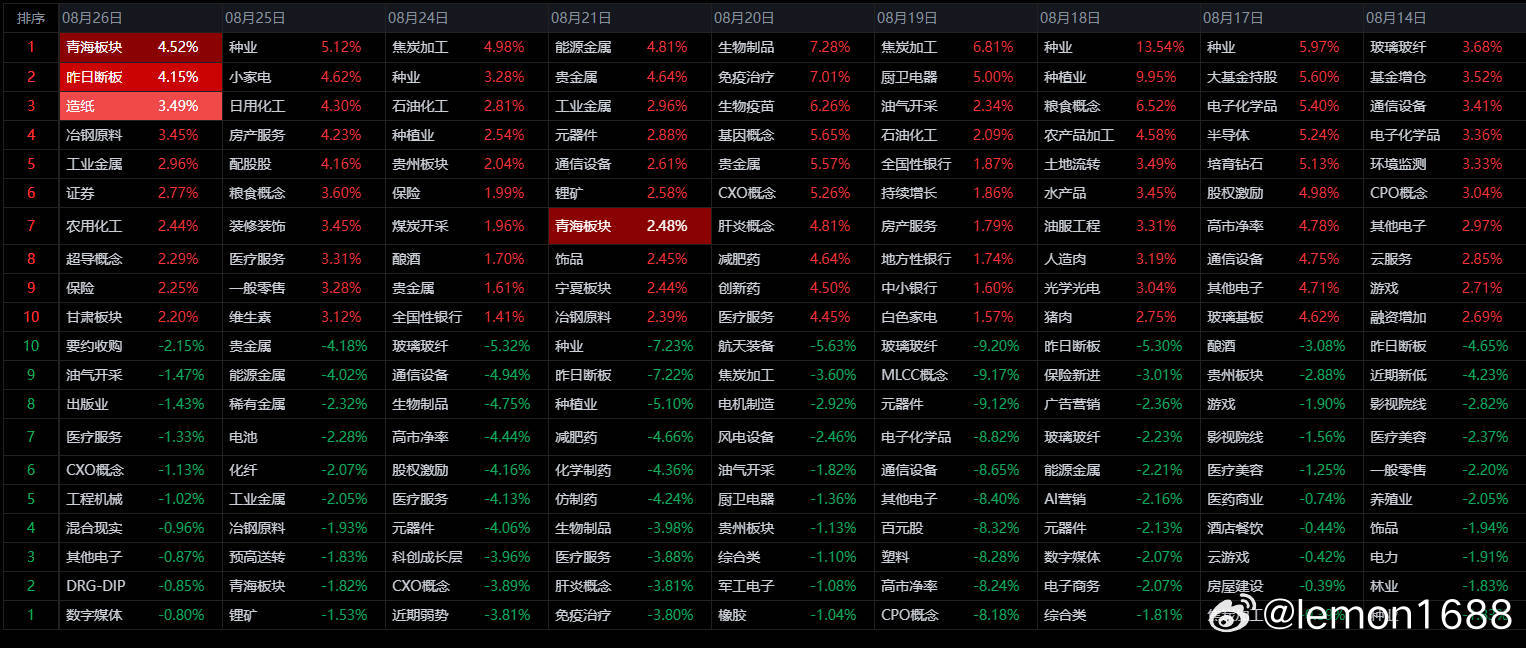
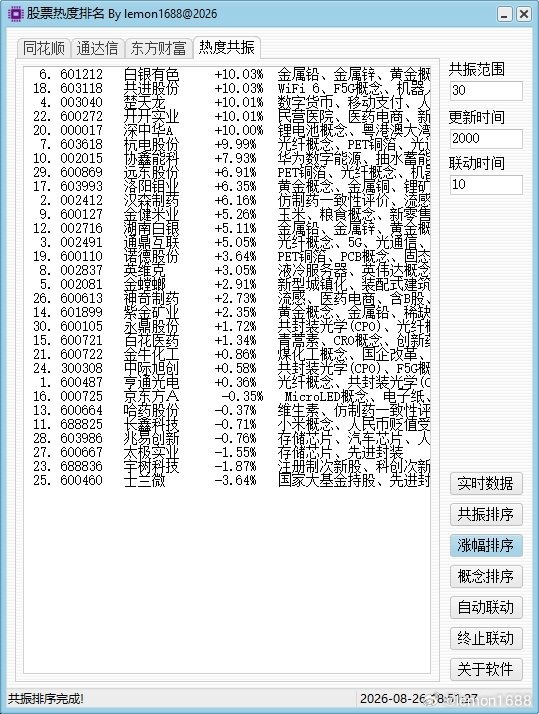
8月26日收盘简报【ai版】
1.今日核心结论】
主线分化、多线轮动,科技(CPO/光模块)+ 顺周期(铜、贵金属)双主线走强,市场放量上攻但高位分歧初现。
2026年8月26日A股三大指数集体收涨,创业板/科创跑赢。上证指数收于 3912.52(+0.59%),深证成指 13841.33(+0.69%),创业板指 3414.88(+0.51%),科创50 1632.02(+1.71%),成交额上证达 8572亿元、深证 9515亿元,量能温和放大。核心驱动来自两条明确催化:英伟达CPO交换机全面量产(光模块/CPO)与 隔夜LME期铜创收盘价历史新高(工业金属),叠加 mRNA癌症疫苗三期成功(创新药)多点开花。
今日判断:机会集中在"有强催化的确定性方向"(CPO、有色金属),但涨停多为一板分歧板,短线追高性价比下降,宜聚焦核心而非扩散。
【2.关键事件与影响】
时间 事件 影响强度 影响方向
2026-08-26 英伟达CPO交换机全面量产 强 CPO/光模块/通信设备(剑桥科技、杭电股份、青山纸业、康盛股份等涨停)
2026-08-26 隔夜LME期铜创收盘价历史新高 强 工业金属/铜(江西铜业、金诚信、白银有色、洛阳钼业、紫金矿业)
2026-08-26 莫德纳&默沙东mRNA癌症疫苗三期成功 中强 创新药/CXO/生物制品(康希诺20cm涨停、冀衡医药)
2026-08-26 中国聚变等9家企业协同攻关高温超导托卡马克磁体 中 核电/核材料/高温超导(融发核电、顺钠股份、立新能源)
2026-08-26 特斯拉Cybercab面向公众推出准备 中 汽车零部件/线控转向(浙江世宝2板)
2026-08-26 英伟达800HVDC架构CDU高压直流电子屏蔽泵 中 数据中心/液冷/储能(康盛股份、顺钠股份)
2026-08-26 多家券商上半年业绩大增 中 券商/大金融(锦龙股份、东方财富、中信证券主力流入)
赞 31
异史氏曰:郑三郎结庐煮汤,平生好施。孰料善心未得善报,反遭无赖之欺。麻捕头职司讼牒,明知三郎无罪、无赖者诈,然不举律以斥恶,反劝善者出金以息事。名曰解纷,实则避事。一念息事,遂使善者失金,恶者得计,道途寒心。最可痛者,三郎去时非携怨,乃携灰。心中一团施汤之火,为十九两银、三五无赖、一纸和牒,浇得冰透。老叟一句"汤易温,心难热",道尽千古善人肺腑。呜呼!善心一死,百身难赎;良俗既隳,大厦将倾。记此为戒,以俟后之君子。
引用:@lemon1688:【聊斋志异新编.郑三郎】
郑三郎,汴西葡萄镇人也。结庐道左,煮汤施行旅。
一日暮,有老翁蹒跚至,入棚饮汤,饮毕,目微张,气绝于座。三郎惊,急送之医。医曰:"病发猝,不可救。"翁遂殁。三郎报官,官验为病毙,命其家自来领尸。
次日,数壮汉突至,踞棚大骂:"吾父昨日入尔棚,定是毒汤害命!赔 …
$生物医药 sz399441$ ,跨年度行情。A股超话 股票超话 上证指数超话
引用:@lemon1688:2026年下半年到2027年涨幅较大的股票是#生物医药#或#创新药#、#ai制药#这些板块,5月份进行了生物医药板块指数的分析课程,因ETF基金涨幅和指数涨幅差不多,比较稳。个股会出大牛股,主要是近期底部#日线脉冲极大值#的股票,因个股容易暴雷,因此没有课程分析。A股超话股票超话#上证指数[超话] …
北京时间8月28日晚10点,美联储主席沃什将首次站上杰克逊霍尔讲台。市场在等一个答案:他会为9月议息会议指路,还是继续"安静"?
 指尖上的缠浪
1 条动态
无量,无量,大A是不是被无量仙翁控制了?
猥琐发育,别浪。
还收获了共进股份的涨停
 biaogj
2 条动态
(无新动态)
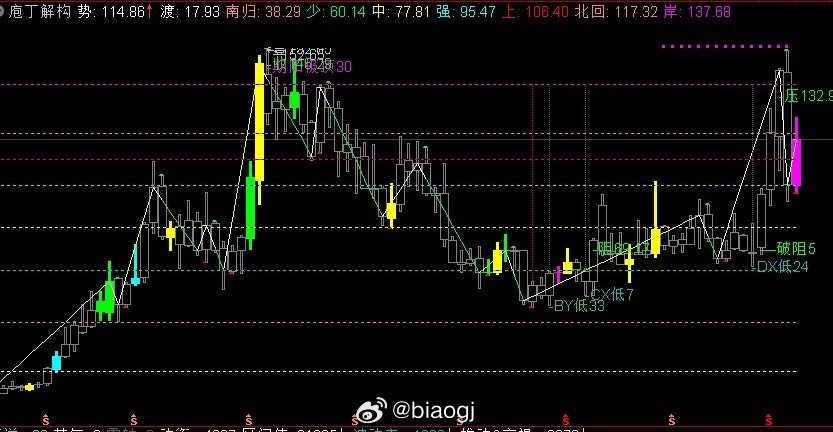
链接与反思。这夜,完成了那链接器的测试。历见而思,检视自身,极致的前行,宜稳不求快!
分享。全新发布,君正模式!——更高,更快,更强!O(∩_∩)O哈哈~O(∩_∩)O哈哈~O(∩_∩)O哈哈~瑜跃龙门,唯求极致,极致路上,点赞共赢!
biaogj2026-8-26
 价值缠绕
17 条动态
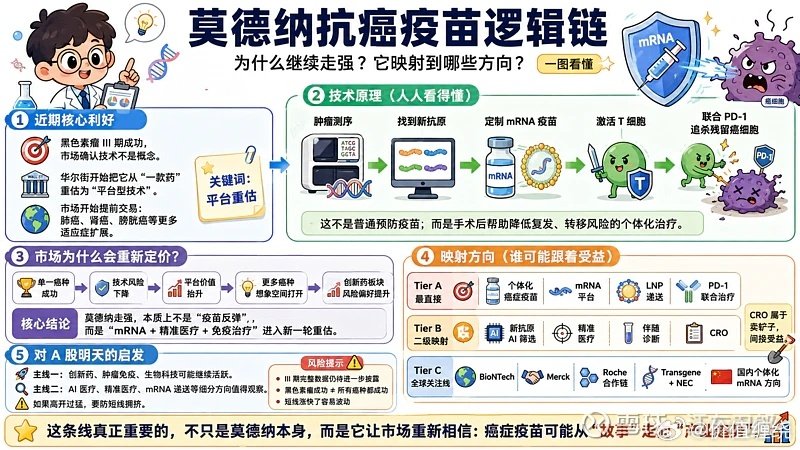
最近回踩做做加法,十倍股不是那么好找,AI最后落地算力赚钱或许不是靠平台独角兽,而是这个mRNA逻辑,有钱人消费力强,初期50万刀一针活命也是有大把人排队,光宗药祖就是趋势。
赞 3
英伟达+70% 指引意味着什么
最大预期差:2028财年(约等于 27 日历年)收入增长指引+70%,没有供给限制的话+100%,按照英伟达超预期幅度预计实际会达到同比+ 80% -85%,意味着FY28 财年收入达到约 7560-7770 亿美元,这远远超过约5730 亿美元的 BBG 预期,超了近 2000 亿美元....
这个收入,搭配 68% 的 margin,意味着英伟达可能在明年实现 5000 亿 EBIT 利润,4000 亿+的净利润,对应明年 PE 12x....
而如果只说收入指引,市场肯定会质疑:“供应链这么多限制,如何实现”?
英伟达财报里给了回答:
图片
“截至7月26日,供应和产能承诺从上季度的1190亿美元增加到2790亿美元”
2027财年剩余时间: 920亿美元
2028年:870亿美元
2029年:880亿美元
2030年:60亿美元
2031年:50亿美元
CFO 表示,这个增长主要是内存采购锁定驱动。会上公司也直接承认:“内存瓶颈超出预期,预计会持续下去。” 因此用实际行动---2790 亿美金的巨额采购承诺,来锁定内存供给,相应的大家会思考:留给对手的内存供给份额是否要下调?
另一端,需求,70%增长的驱动力是谁?
基于最近叙事,这波增长主要来自OpenAI和SpaceX,管理层会上也提到"25%收入来自labs"。如果看 28 财年,可能依然是 Labs+CSP+新云,闭源+开源需求都爆炸。刚刚会上也宣布了和 AWS 200 万颗新增部署。各种眼花缭乱的自研芯片,并没有影响英伟达收入加速增长。
供应链 2790 亿美金锁定、收入保守+ 70% 指引、客户需求前景描述,三者一起,给了市场极高可见度、确定性
其他隐含信息:
隐含 EBIT margin 约68%,高于市场预期66.5%(不过存在SBC口径调整的不确定性)
季内回购$20B,节奏可观(对比AAPL单季$25B),NVDA单家回购已超过Mag4合计当下水平, 2021年Mag4(AAPL/GOOGL/META/AMZN/MSFT)季度回购峰值合计$67B,现在合计约$30B
指引未包含中国销售,属于潜在上行空间
CPU收入在FY28将翻倍
收入机会从每吉瓦约180亿美元增长到Blackwell的250亿美元,再到Vera Rubin的400亿美元。
AWS从本季度开始至FY29第二季度将额外部署200万个GPU,并搭配Vera CPU。
应收账款周转天数增加至60天,这反映了某些投资级客户为跨多个季度发货的大型采购而延长付款期限。
Vera Rubin将占第三季度数据中心收入的约20%。
仅剩的一些争议点:毛利率(GM)指引偏弱
可能是内存涨价、可能是VR产能爬坡,也有人指出这是因为把一个客户(后确认为SpaceX)从ACIE重新归类到Hyperscale并做了restatement,并非真实业务恶化 。且在 17 倍CY27 EPS估值下,这种margin细节可能不重要了
英伟达业绩电话会上,英伟达财务官表示:需求即便在当前规模下仍在加速增长,预计2028财年收入将增长约70%,显著高于约45%的分析师预期增幅;英伟达盘后转涨,盘中曾涨近5%。
英伟达CEO黄仁勋表示,我们以前从未提前一年给出业绩指引。黄仁勋在会议上坦言,公司过去从来没有提前一整个财年对外给出业绩指引,这次打破惯例公开长期增长预期,本身就是对接下来业务发展高度确定的信号。
黄仁勋直接表态,如果没有供应端的产能限制,英伟达2028财年的业绩展望会比现在公开的数字高得多。
从英伟达营收确定性增长率,大概可以算出中国光模块的营收增长。今年英伟达半年报增长百分之一百零几,中国光模块出口销售额半年报平均增长百分之一百几十;明年英伟达营收增长百分之七十,中国光模块出口营收接近百分之百增长就是确定性可见度。
最为吓人的是,这么体量大的企业,居然能够每年保持百分之七十至百分之百的连续增长,可见Al人工智能的时代背景下,基础设施建设发展趋势的势不可挡!
赞 11
美东时间周三,英伟达在财报会上首次正式给出2028财年营收同比增长70%的确定性指引。公司CEO黄仁勋表示:“上下游我们现在都拥有更高的能见度。我们此前从未给出过一整年的业绩指引。真实需求远高于70%,但供给决定我们有把握交付70%”。
赞 15
康希诺生物在港交所公告,本公司关注到近期市场上关于mRNA技术的发展。mRNA平台是本公司重点布局的技术平台之一。本公司正在进行mRNA预防用疫苗及治疗性生物制品的开发,以及相关递送系统的开发。治疗领域方面,本公司正在推进mRNA疫苗用于治疗胶质母细胞瘤、横纹肌肉瘤及宫颈癌等适应症的研究及发展工作,以及InVivoCAR相关疗法的开发,目前均处于早期阶段。
赞 33
说一下今天的市场和板块运行方向
赞 17
如果你因此认为$Moderna(MRNA)$ 癌症疫苗的故事一波就完了,可能低估了这件事的时间跨度。按目前排期,10月下旬的ESMO年会有望公布intismeran的完整数据——具体的风险降低幅度、亚组分析、总生存期,之后两家公司将就上市申请与监管机构沟通。11月中旬还有Moderna年度分析师日,更新管线和2027年展望。这些事件会反复把市场注意力拉回mRNA赛道,也会反复影响A股产业链公司$键凯科技(SH688356)$ $近岸蛋白(SH688137)$ 的盈利预期。
康希诺因为昨晚公告的合作补齐了短板,晋级a股MRNA龙头了,最接近v940路线。
$Moderna(MRNA)$ 王牌就是V940个性化新抗原mRNA路线。 德普世生物做的就是这条V940同类路线:AI筛选新抗原+mRNA序列设计,前端算法,后端LNP、生产找康希诺合作。
#mRNA肿瘤疫苗 Ⅲ期成功,# 今天的独苗,20%
分享图片
赞 16
继续加仓
赞 19
分享图片
赞 16
康希诺价值接下来会被充分挖掘:
多欣并举,这是基础,后面每个季度都会盈利。
出海打鱼,风浪越大鱼越贵,印尼,马来西亚,阿根廷,沙特,巴西等一个又一个蓝海等着康希诺。
药苗同源,mRNA技术和腺载体技术都是可以用于药物研发,一个又一个彩蛋等着康希诺打开!
美股Moderna大涨,mRNA个性化癌症治疗作为AI高价值应用的下一站,带动产业链全面重估。
国产mRNA产业链凭借fast-follow快速跟进能力和工程化优势,将在未来生物信息安全的格局中,实现自主可控、降本增效的中国治疗范式!
千亿新增市场刚刚开启,重视第一家官宣跟进Moderna同技术路线mRNA个性化癌症疫苗的康希诺;以及与康希诺合作的上游LNP递送载体龙头,行业爆发卖铲人键凯科技。
当我们做PCV的时候,其实很少考虑跟AI的关联,只是把它理解为一个软件,得到抗原序列就好,无所谓用AI还是其他。
以下只是个人观点:
个性化的mrna肿瘤疫苗当积累足够多的数据积累,可以筛选出一批成为通用苗,患者测序跟对应产品的抗原序列一致,就可以调用对应产品的库存,这样生产过程不会成为桎梏。
所以 PCV比自体CART商业化前景在理论上会更好,只是要熬过前期的积累才行。
赞 14
转,从H200到GB300,真实Agent工作负载的吞吐量提升了最高30倍,成本大致翻倍。
从GB300到Vera Rubin,吞吐量再次飙升最高30倍,整机架价格大致再翻倍。
按照老黄的摩尔定律,合着这两年英伟达最大的技术突破不是GPU本身,而是让价格贵了4倍,却换来了整整900倍的速度飞跃!
大模型时代,英伟达靠GPU拿下训练和推理。
Agent时代,它的版图已经延伸到CPU、推理加速器、NVLink等等。
老黄卖的,早已不只是一块GPU。
他要卖的,是一座可以不断生产Token的AI工厂。
老黄这一次,是要给整个「Agent时代」重新铺一遍地基。
【高盛:大陆DRAM爆发】
1、DRAM市场总量将急剧膨胀:
需求规模:大陆DRAM总需求预计从2024年的193亿美元飙升至2028年的2573亿美元,2026至2028年间复合年增长率高达50%。
出货量:总出货量从2024年的70.73亿GB增至2028年的195.05亿GB,同期年间复合年增长率为44%。总需求将从2025年的268亿美元跃升至2026年的1139亿美元。
2、HBM是绝对增长引擎:
HBM需求增速远超整体市场,2026至2028年年间复合年增长率预计高达188%,到2028年市场规模将达321亿美元(2024年仅为16.5亿美元)。
3、产品均价(ASP)大幅飙升
整体ASP将从2024年的2.7美元/GB暴涨至2027年的峰值13.8美元/GB,2028年小幅回落至13.2美元。这主要得益于高价值的HBM产品占比提升。
4、全球HBM地位,增长快,但份额低
尽管需求火爆,预计到2028年大佬HBM市场价值仅占全球总规模的12%。
高盛看好大陆DRAM整体需求的“量价齐升”,尤其是HBM细分领域将出现爆发性增长。
评论 0